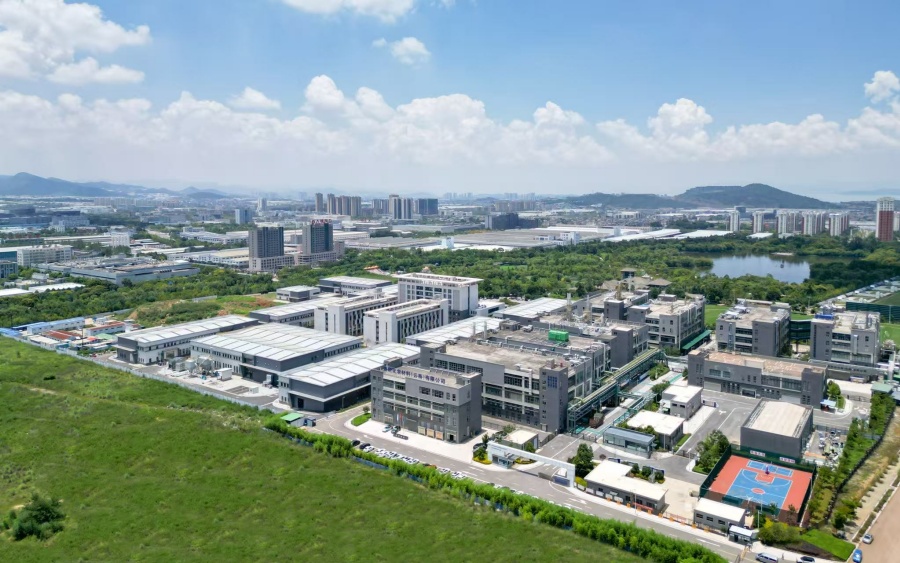
云南省贵金属新材料产业园(资料图)。
近日,在云南昆明举办的2026年中国贵金属论坛上,稀贵金属产业链供应链安全、产业化布局与集群化发展等话题获得各方关注。论坛期间,参会嘉宾实地走访的云南省贵金属新材料产业园,正是云南贵金属产业集群化布局的核心载体之一。
云南省贵金属新材料产业园由云南省贵金属新材料控股集团股份有限公司(以下简称“贵金属集团”)与昆明国家高新技术产业开发区管理委员会共建,近年来,产业园聚焦贵金属化学材料、功能材料、半导体材料、电子材料等关键领域,把集群的产业链布局落到具体的产线、产品和产业组织方式上。
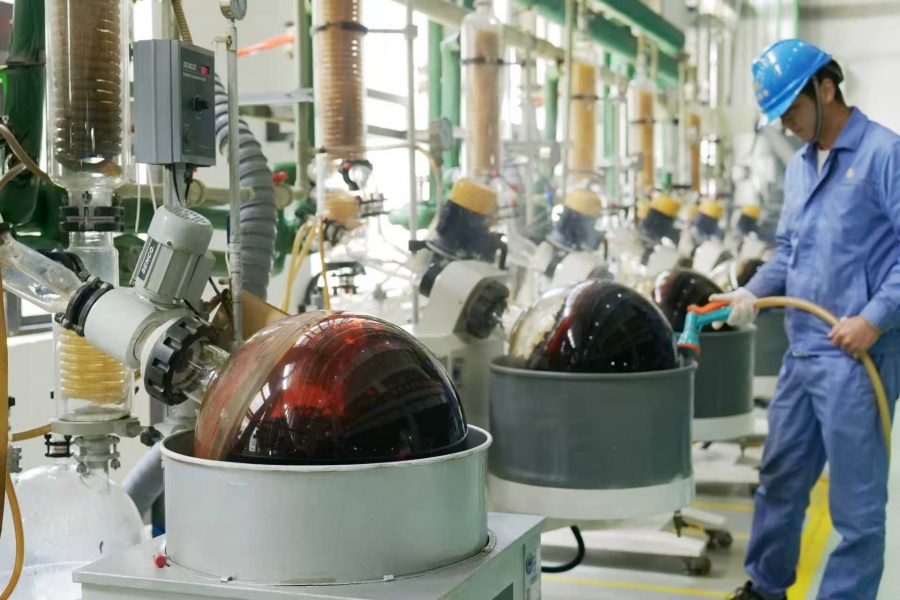
贵研化学材料(云南)有限公司的氯化钯生产线(资料图)。
立足资源根基 推动资源优势向产业优势转变
云南是有色金属资源大省,部分稀贵金属资源储量居全国前列。中国物资再生协会贵金属工作委员会主任委员边疆在论坛期间表示,云南在贵金属领域历史沉淀深厚,科技化水平较高,已形成从回收、精炼到高性能科技材料生产的产业链条和产业集群,具备广阔的发展空间。
然而,资源优势不会自动变成产业优势。中国科学院金属研究所先进钢铁材料研究部副主任曹艳飞直言,云南稀贵金属资源丰富、产业链条完整、政府支持力度大,更需把资源优势转换成产业优势,以及新材料和新装备优势,在高价值领域继续开拓。
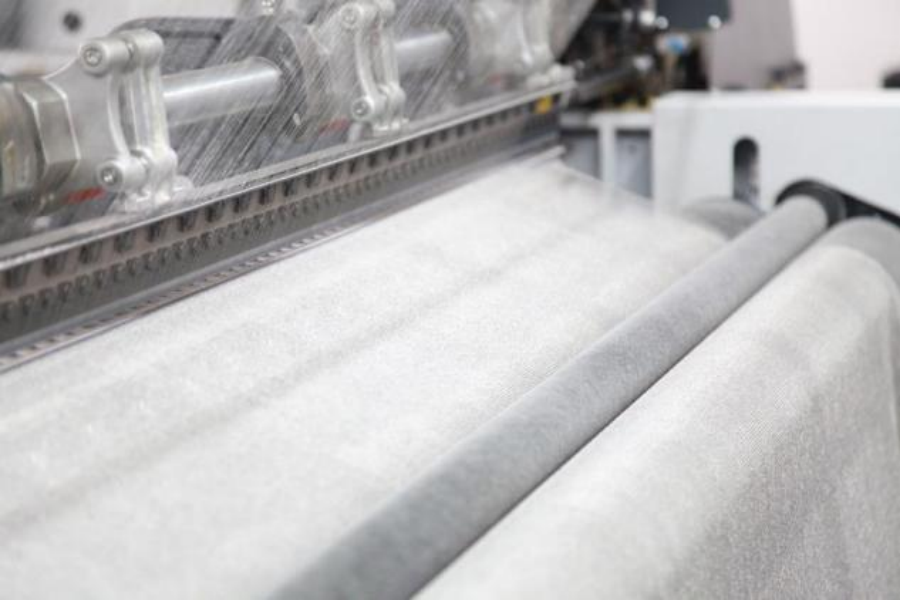
贵研功能材料(云南)有限公司的铂网生产线(资料图)。
围绕保障产业链供应链安全等话题,不少专家也提到,布局产业链、建设集群,正是从资源端向材料端、从分散加工向协同创新转变的现实路径。
对此,云南在政策层面已有部署。《云南省国民经济和社会发展第十五个五年规划纲要》提出,要大力发展有色金属精深加工,促进稀贵金属从材料向器件和装备延伸,高质量建设滇中稀贵金属国家先进制造业集群。今年1月印发的《云南省产业园区发展行动方案》明确,实施稀贵金属产业做大做强专项行动,在材料环节形成一批具备优势竞争力的先导性产品,带动资源综合利用、精深加工、元器件生产等集聚发展。
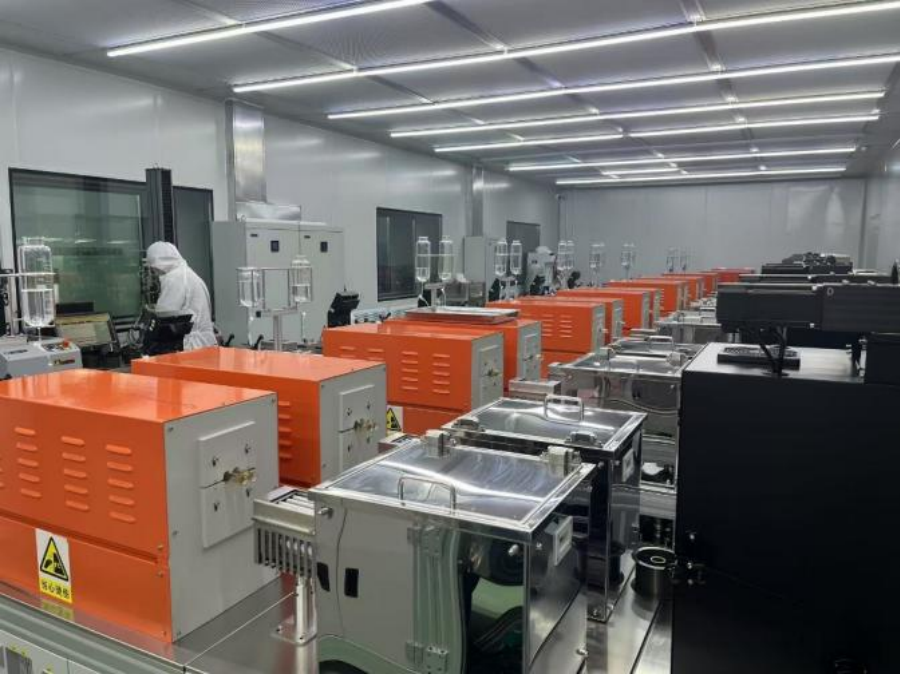
贵研半导体材料(云南)有限公司的贵金属键合丝产品退火设备(资料图)。
搭建集群载体 构建链式协同发展生态
上述政策部署,指向的正是滇中稀贵金属集群的建设实践,该集群于2024年入选国家先进制造业集群,而贵金属集团是集群链主企业之一,云南省贵金属新材料产业园则是这一集群的关键落地支撑平台。
该产业园净用地210余亩,集制造、加工、研发等为一体。目前园区共有4家国家级高新技术企业入园,并已培育国家级制造业单项冠军企业1户、国家级专精特新重点“小巨人”企业1户、国家级“绿色工厂”1户,预计将达成200亿元产值规模。
其中,贵研化学材料(云南)有限公司主攻贵金属化学材料的研发、生产和销售,产品覆盖铂、钯、铑、铱、钌、金六大体系,涵盖120余种,服务电子、环保、精细化工、新能源、煤化工和石油化工六大行业;贵研功能材料(云南)有限公司专注贵金属合金功能材料的研发与生产,主营业务覆盖电真空焊料、铂合金催化网、测温材料和电接触材料等100多个牌号400多个规格的贵金属功能合金产品,服务电力、基础化工、半导体、航空、航天、汽车、冶金、新能源等领域,累计承担并完成国家科技攻关及省部级科研项目80余项;贵研半导体材料(云南)有限公司专门从事半导体行业用贵金属材料研发、生产和销售,提供电子元器件、半导体芯片制造及封装、测试用的贵金属高纯、合金材料产品及贵金属废料回收再利用一站式服务,以高纯工艺和资源循环能力,支撑芯片国产化与高端电子器件自主可控;贵研电子材料(云南)有限公司聚焦光伏行业、辐射微电子领域,研制贵金属粉末及浆料,开展前沿技术研究、关键共性技术研究及成果培育孵化,为国家信息电子新材料产业链、供应链的自主可控提供基础保障和关键支撑。
四家企业分处化学材料、功能材料、半导体材料、电子材料四个环节,分工清晰,形成链式协同格局,正把“集群”的概念落实到具体产线、具体产品和企业协同上。这样的协同,是贵金属集团深耕贵金属新材料产业、以集群化路径组织产业链的具体样本之一。
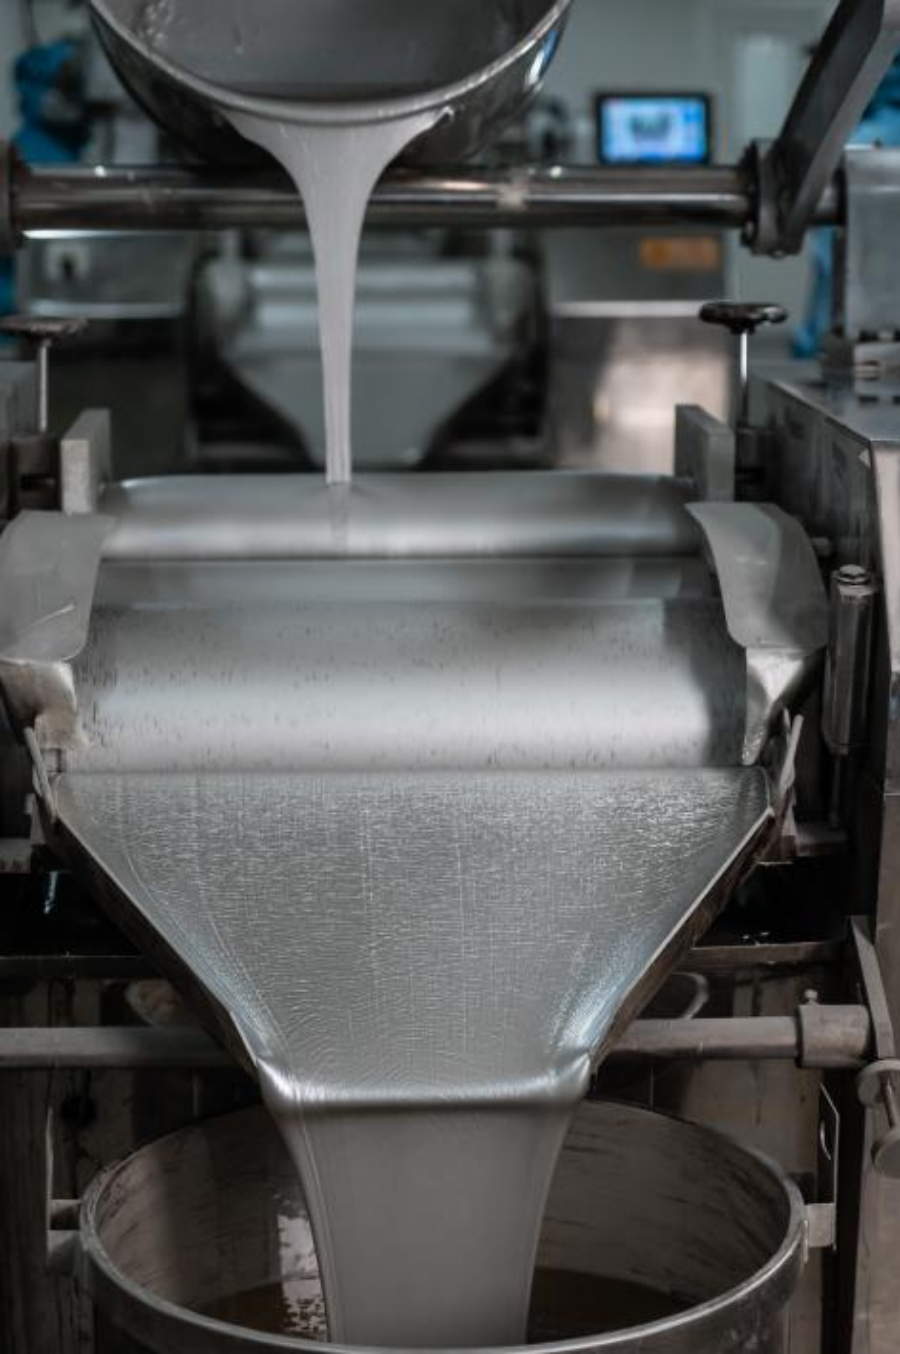
贵研电子材料(云南)有限公司的银浆生产线(资料图)。
面向未来,贵金属集团将加快高端化、数智化、绿色化、国际化“四化”产业转型升级,做强做大贵金属新材料产业,努力建成千亿级产业集群,辐射并带动一批新材料上下游企业快速成长,打造万亿级产业集群,成为国家贵金属新材料产业的引领者和战略资源安全的守护者。(完)
